
Her ay maaşınızın nereye gittiğini anlamadan bittiğini hissediyor, özellikle artan market fiyatları, yüksek faturalar ve dışarıda yeme-içme giderleri karşısında cüzdanınızı korumakta zorlanıyorsanız, yalnız değilsiniz; hayat kalitenizden ödün vermeden uygulayabileceğiniz pratik adımlarla bütçenizi kontrol altına almanın tam zamanı.
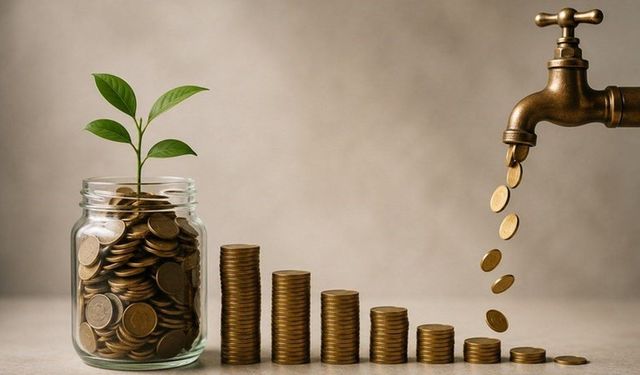
Para tasarrufu; bütçe planlaması yapmak, harcamaları kayıt altına almak ve gelirin belirli bir yüzdesini düzenli olarak kenara ayırmak ile başlar. Maddi geleceğini güvence altına almak ve birikim yapmak isteyenler için bütçe yönetiminden harcama alışkanlıklarının değiştirilmesine kadar uzanan pratik adımlar netleşti.
1. Bütçe Modeli Oluşturun
50/30/20 Kuralı ile gelir üç eşit parçaya bölünebilir:
-
%50 Zorunlu Harcamalar: Kira, faturalar, market ve ulaşım gibi temel ihtiyaçlar.
-
%30 Kişisel İstekler: Dışarıda yemek yeme, hobi, eğlence ve tatil.
-
%20 Tasarruf ve Yatırım: Doğrudan birikim hesabına veya yatırıma aktarılan kısım.
Gelir yatar yatmaz ayırın: Maaş hesaba yattığı an tasarruf miktarı otomatik ödeme talimatıyla ayrı bir hesaba aktarılmalıdır.
2. Harcamalarınızı Takip Edin
Tüm gelir ve giderler bir deftere, Excel tablosuna veya mobil uygulamaya (YNAB, banka uygulamaları vb.) güncel olarak kaydedilmelidir.
-
Kullanılmayan abonelikleri iptal edin: Düzenli ödenen ancak kullanılmayan dijital platformlar, dergiler veya üyelikler sonlandırılmalıdır.
3. Alışveriş ve Market Alışkanlıklarını Değiştirin
-
Liste yapın: Markete asla aç karnına gidilmemeli ve gitmeden önce liste hazırlanmalıdır; bu yöntem ortalama %23 tasarruf sağlar.
-
Kampanya ve kuponları takip edin: İndirimler, puan programları ve sadakat kartları değerlendirilmelidir.
-
Dışarıda harcamayı azaltın: Günlük kahve, dışarıda öğle yemeği veya restoran harcamaları sınırlandırılmalı; evden sefer tası götürmesi tercih edilmelidir.
4. Borçlarınızı Yönetin
Varsa yüksek faizli borçlar veya kredi kartı borçları öncelikle kapatılmalıdır. Borç ödemesinde küçük borçtan büyüğe doğru giden kartopu veya en yüksek faizliyi önce bitiren çığ yöntemlerinden biri uygulanabilir.
5. Acil Durum Fonu Oluşturun
Beklenmedik işsizlik, sağlık sorunu veya ani masraflar için en az 3 ila 6 aylık yaşam masrafını kapsayan bir acil durum fonu oluşturulmalıdır.
6. Parayı Değerlendirin ve Yatırım Yapın
Biriken para enflasyona ezdirmemek adına küçük bütçelerle dahi olsa yatırım araçlarına (katılma hesabı, BES, fon vb.) yönlendirilmelidir. Daha detaylı rehberler ve ipuçları için Nurol Portföy veya İyi Gelir kaynakları incelenebilir.
Hane halkı bütçesini en çok zorlayan "büyük üçlü" olarak nitelendirilen market, fatura ve dışarıda yeme-içme harcamalarında uygulanabilecek pratik ve etkili tasarruf yöntemleri dikkat çekiyor. Hayat kalitesini düşürmeden kısa sürede sonuç almayı sağlayan bu yöntemler, gider kalemlerini ciddi oranda hafifletiyor.
1. Market Harcamalarında Tasarruf
Birim Fiyat Kontrolü
Ürünlerin sadece etiket fiyatına değil, altındaki küçük yazıyla yazan "100g veya 1 kg fiyatına" mutlaka bakın. Büyük paketler her zaman daha ucuz olmayabilir.
Muadil (Private Label) Ürünler
Bakliyat, temizlik malzemesi, un, şeker ve tuz gibi ürünlerde zincir marketlerin kendi markalarını (A101, BİM, Şok vb.) tercih edin. Genelde %30 ila %40 daha ucuzdurlar ve içerikleri aynıdır.
Mevsimsel Alışveriş
Sebze ve meyveleri mevsiminde tüketin. Kışın domates veya patlıcan almak yerine, mevsim sebzelerine yönelmek hem cüzdana hem sağlığa faydalıdır.
Stoklama Mantığı
Bozulmayan temel ihtiyaçları (tuvalet kağıdı, deterjan, yağ) indirim dönemlerinde toplu şekilde satın alın.
2. Fatura Harcamalarında Tasarruf
Elektrik (Zaman Tarifeleri)
Akıllı sayaç kullanıyorsanız, çamaşır ve bulaşık makinesi gibi çok enerji tüketen cihazları elektriğin daha ucuz olduğu gece (22:00 - 06:00) saatlerinde çalıştırın.
Isınma (Kombi Derecesi)
Kombiyi sürekli açıp kapatmak yerine sabit ve düşük bir derecede tutun. Evdeki sıcaklığı sadece 1 derece düşürmek, faturada %6'ya yakın tasarruf sağlar. Kapı ve pencere yalıtım bantları da büyük fark yaratır.
Abonelik Kontrolü
İnternet ve telefon taahhüt sürelerinizi takip edin. Bitmesine yakın mutlaka alternatif firmalardan teklif alın ve mevcut sağlayıcınızla pazarlık yapın.
Bekleme (Stand-by) Modu
Televizyon, bilgisayar ve şarj aletlerini prizde bırakmayın. "Vampir elektrik" denilen bu tüketim, faturaların yaklaşık %5'ini oluşturur. Akıllı prizler kullanabilirsiniz.
3. Dışarıda Harcamalarda (Sosyal Hayat) Tasarruf
Nakit Limit Yöntemi
Dışarı çıkarken kendinize sadece harcayabileceğiniz kadar nakit sınır koyun veya sadece o günkü bütçeniz kadar bakiye olan bir ön ödemeli kart kullanın. Kredi kartı "sonra öderim" hissiyle harcamayı tetikler.
Evde Sosyalleşme
Arkadaşlarınızla her hafta dışarıda buluşmak yerine, ayda 1-2 kez ev buluşmaları veya herkesin bir yemek getirdiği (potluck) organizasyonlar yapın.
Kahve ve Öğle Yemeği Rutini
Dışarıdan alınan günlük bir kahve ve öğle yemeği, ay sonunda devasa bir meblağa ulaşır. Termos ve sefer tası alışkanlığı edinerek bu gideri %80 oranında azaltabilirsiniz.
Kampanya ve Sadakat Uygulamaları
Gittiğiniz mekanların, kahve zincirlerinin veya bankaların (restoran harcamalarına bonus veren) kampanyalarını mutlaka takip edin.
Kaynaklar;
• Khan Academy Türkçe
• Nurol Portföy
• İyi Gelir
• Türkiye Cumhuriyet Merkez Bankası (TCMB) – Finansal Okuryazarlık Kitapçığı
• TÜİK (Türkiye İstatistik Kurumu) – Hanehalkı Tüketim Harcamaları Verileri