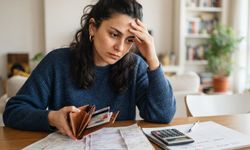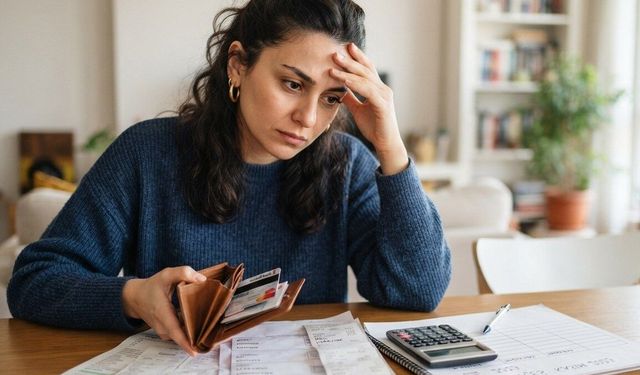


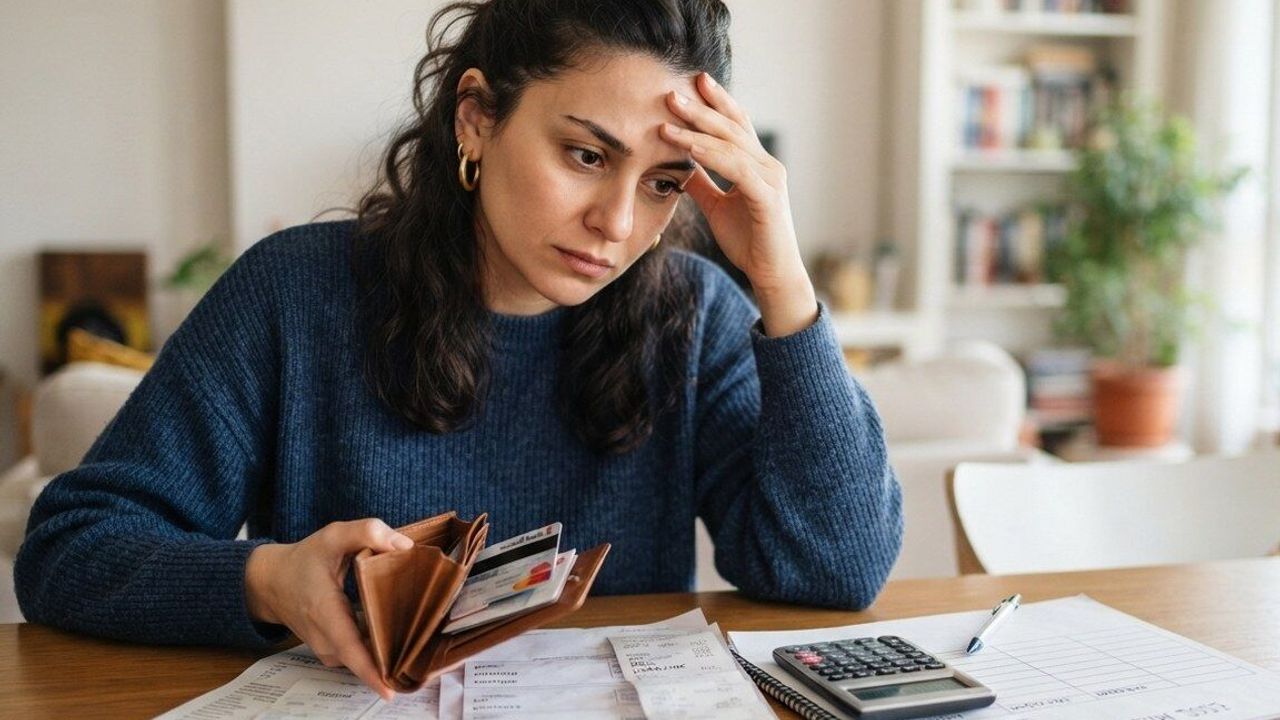
Ay sonunu getirmekte zorlanıyor ve "Aslında çok da harcamıyorum" diyorsanız, farkında olmadan cüzdanınızı tüketen gizli giderlerin tuzağına düşmüş olabilirsiniz.
Ev ekonomisinde büyük gerilmelere yol açan ve bütçeyi sessizce tüketen gizli gider kalemleri netleşti. Uzmanlar, küçük meblağlar halinde yapılan harcamaların zaman içinde hane halkı bütçesinde ciddi kayıplara neden olduğuna dikkat çekiyor.
Günlük yaşamın koşturmacası içinde fark edilmeyen mikro harcamalar, ev bütçesinde önemli bir mali yük oluşturuyor. Yapılan analizlere göre, dışarıdan yemek siparişleri, kafe harcamaları, kullanılmayan dijital üyelikler, enerji israfı ve plansız market alışverişleri bütçenin büyük bir bölümünü eritiyor.
Dışarıdan Yemek ve Kafe Harcamaları İlk Sırada
Hane bütçesini en çok zorlayan kalemlerin başında dışarıdan yemek ve kahve tüketimi geliyor. Sürekli paket servis siparişleri, bu servislerdeki gizli kurye ve hizmet bedelleri ile anlık market kaçamakları maliyeti katlıyor.
Enerji İsrafı ve Unutulan Abonelikler
Kontrolsüz enerji kullanımı da bütçeyi olumsuz etkiliyor. Evde kimse yokken çalışmaya devam eden iklimlendirme sistemleri, bekleme modunda (standby) bırakılan elektronik cihazlar ve optimize edilmeyen faturalar maliyeti artırıyor. Öte yandan, düzenli kullanılmayan ancak her ay otomatik olarak çekilen streaming üyelikleri, unutulan bulut depolama abonelikleri ve spor salonu aidatları da haneye ek yük getiriyor.
Ayrıca aç karnına yapılan plansız market alışverişleri, indirim cazibesiyle alınıp tüketilmeden çöpe giden gıdalar ve küçük ambalajlı ürün seçiminden kaynaklanan yüksek birim maliyetler bütçe dengesini bozuyor.
30.000 TL Gelirli Bir Hanenin Aylık Harcama Tablosu
Örnek bir simülasyona göre, 30.000 TL net gelirli ortalama bir ailenin söz konusu kalemlere ayırdığı tahmini tutarlar ve bütçeye etkileri şu şekilde sıralanıyor:
| Harcama Kalemi | Ortalama Aylık Tutar | Bütçeye Etkisi |
| Dışarıdan Yemek / Kafe | 4.500 TL | Yüksek (%15) |
| Kullanılmayan Abonelikler | 1.000 TL | Düşük (%3.3) |
| Enerji İsrafı / Faturalar | 1.500 TL | Orta (%5) |
| Gıda İsrafı / Kalanlar | 2.000 TL | Orta (%6.6) |
Bu 3 Adımla Cüzdanınız Bayram Edecek
35 bin TL net gelir üzerinden adım adım cüzdanı rahatlatacak yöntemler;
1. Aşama: İlk Haftanın Acil Eylemleri (TriaJ)
Bütçedeki büyük delikleri hemen kapatmak için ilk 7 günde atılması gereken adımlar şu şekilde sıralandı:
-
Abonelik Ayıklaması: Son 3 ayda en az bir kez kullanılmayan tüm dijital platformlar (Netflix, Spotify, YouTube Premium, iCloud saklama alanları vb.) hemen iptal ediliyor.
-
"Önce Kendine Öde" Sistemi: Maaş veya gelir hesaba yattığı an, belirlenen tasarruf tutarı (gelirin yüzde 20'si olan 7 bin TL) ana hesaptan ayrı bir yatırım veya vadeli mevduat hesabına otomatik olarak aktarılıyor.
-
Kredi Kartı Limiti Sınırlandırması: Esnek harcamalar için kullanılan kredi kartının limiti, o ay için ayrılan maksimum esnek harcama bütçesine (simülasyonda 10 bin 500 TL) düşürülüyor veya bu bütçe haftalık nakit olarak bölünüyor.
2. Aşama: İlk 30 Günlük Uygulama (Alışkanlık Dönüşümü)
Harcama alışkanlıklarını optimize ederek bütçeyi kalıcı olarak rahatlatma dönemi ise şu adımları kapsıyor:
-
Mutfak ve Mutfak Dışı Alışveriş Ayrımı: Haftalık yemek planı yapılıyor ve markete sadece eksik listesiyle gidiliyor. Büyük ambalajlı temel gıdalar (pirinç, yağ vb.) toptan alınırken, aç karnına alışveriş yapılması tamamen bırakılıyor.
-
24 Saat Kuralı: Giysi, teknoloji veya zorunlu olmayan herhangi bir şey satın alınmadan önce sepetinizde veya zihninizde 24 saat bekletiliyor. Bu yöntem, dürtüsel satın almaların önüne geçmenin en etkili yolu olarak gösteriliyor.
-
Fatura Optimizasyonu: Bekleme modundaki (standby) cihazlar akıllı prizlerle tamamen kapatılıyor, evdeki ampuller LED ile değiştiriliyor, kombi ve klima dereceleri optimize ediliyor.
3. Aşama: Uzun Vadeli Strateji (3 Ay ve Sonrası)
Finansal geleceği güvence altına alma ve birikimleri büyütme adımları ise üç ana maddeden oluşuyor:
-
Acil Durum Fonu Oluşturma: İşsizlik veya sağlık sorunu gibi durumlarda kişiyi en az 3 ila 6 ay boyunca idare edecek bir acil durum fonu oluşturuluyor. Simülasyondaki temel giderlere göre bu fon hedefi 52 bin 500 TL ile 105 bin TL arasında değişiyor.
-
Borç Eritme (Çığ Yöntemi): Borç varsa, tasarruf edilen parayla önce en yüksek faiz oranına sahip olan borç kapatılıyor, diğerlerine asgari ödeme yapılıyor.
-
Enflasyona Karşı Koruma: Biriktirilen tasarruf payı nakit Türk Lirası olarak tutulmak yerine, enflasyondan etkilenmeyecek yatırım araçlarında (altın fonları, eurobond veya hisse senedi fonları) değerlendiriliyor.
Kaynaklar:
- TÜİK (Türkiye İstatistik Kurumu) - Hanehalkı Tüketim Harcamaları Verileri
- T.C. Merkez Bankası - Herkes İçin Ekonomi / Bütçe ve Tasarruf Rehberi
- Harvard Bankruptcy Forum - 50-30-20 Bütçe Kuralı Literatürü (Elizabeth Warren)
- FODER (Finansal Okuryazarlık ve Erişim Derneği) - Bütçe Yönetimi ve Tasarruf Kılavuzları